Landed cost: o que é e como calcular o custo real de uma importação
Quanto custa um produto importado?
A resposta parece simples: basta olhar para o valor pago ao fornecedor.
Mas esse é apenas o começo.
Até a mercadoria chegar ao destino, outros valores podem fazer parte da operação:
- frete internacional;
- seguro;
- tributos;
- despesas aduaneiras;
- armazenagem;
- movimentação;
- transporte nacional;
- taxas;
- serviços de terceiros;
- e outros custos relacionados à importação.
É por isso que conhecer apenas o preço da mercadoria não significa conhecer o custo real da importação.
Para entender quanto aquela compra efetivamente representa para a empresa, é necessário olhar para o landed cost.
De forma simplificada:
Mercadoria + Frete + Seguro + Tributos + Despesas + Logística = Landed Cost
Mas existe uma segunda questão igualmente importante.
Antes da importação, temos uma estimativa.
Durante a operação, novos custos passam a ser conhecidos.
Depois, temos os valores efetivamente realizados.
Por isso, uma análise mais completa não deveria olhar apenas para um número final.
Ela deveria permitir acompanhar:
Landed Cost Previsto → Comprometido → Realizado → Desvio
O que é landed cost?
Landed cost é uma forma de representar o custo total associado à aquisição e à chegada de uma mercadoria ao destino definido pela empresa.
Em vez de considerar apenas o preço negociado com o fornecedor, o cálculo incorpora outros componentes necessários para colocar o produto nas condições e no local considerados pela análise.
Em uma representação simplificada:
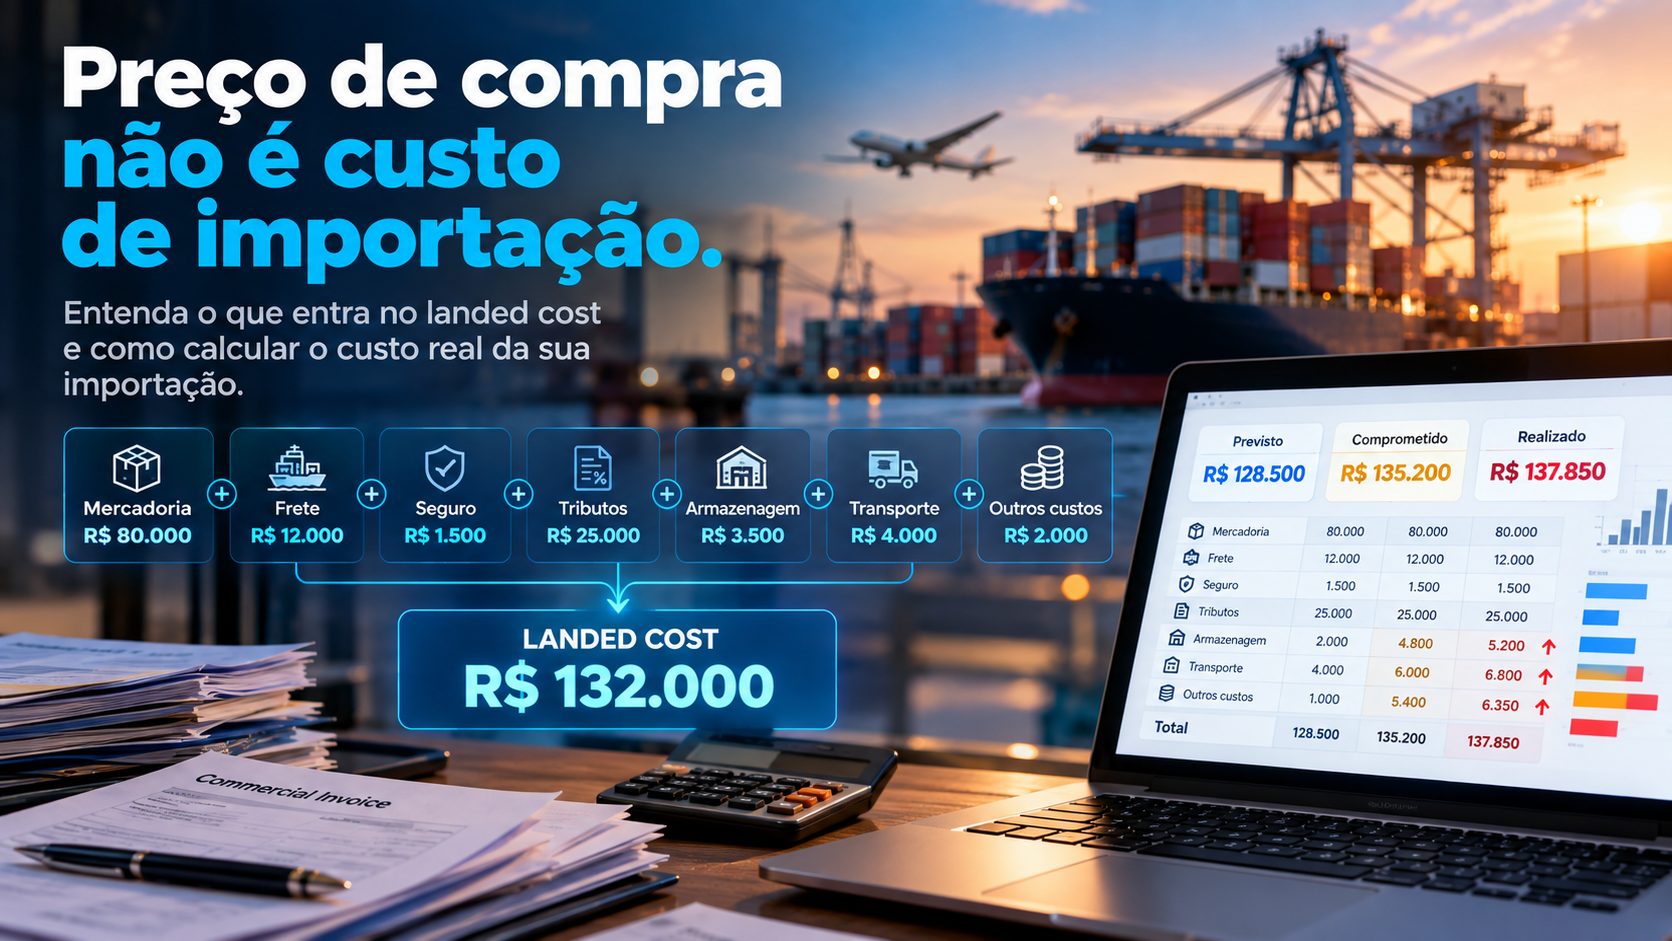
Landed Cost = Mercadoria + Frete + Seguro + Tributos + Despesas Aduaneiras + Armazenagem + Transporte + Outros Custos
Os componentes exatos podem variar conforme:
- modalidade da operação;
- Incoterm;
- modal;
- produto;
- origem;
- destino;
- regime tributário;
- contrato;
- estrutura logística;
- critério contábil ou gerencial utilizado pela empresa.
Por isso, não existe uma composição única que possa ser aplicada da mesma maneira a qualquer importação.
O importante é definir claramente quais custos fazem parte do landed cost utilizado pela empresa.
Preço de compra não é custo do produto importado
Imagine uma mercadoria adquirida no exterior por:
USD 20.000
Esse é um dado importante.
Mas ainda podem existir:
Frete internacional
Seguro
Tributos
Despachante
Armazenagem
Movimentação portuária ou aeroportuária
Transporte até o destino
Outros serviços
Quando esses valores são incorporados, o custo da mercadoria colocada no destino pode ser significativamente diferente do preço negociado com o fornecedor.
Essa diferença influencia decisões como:
- formação de preço;
- margem;
- escolha de fornecedor;
- negociação comercial;
- planejamento de compras;
- comparação entre origens;
- análise de produtos;
- orçamento de novas importações.
Por isso, olhar somente para o preço da mercadoria pode produzir uma visão incompleta da operação.
Quais custos podem entrar no landed cost?
A composição depende da realidade de cada empresa, mas algumas categorias aparecem com frequência.
Valor da mercadoria
É o valor comercial dos produtos adquiridos.
Pode ser o ponto de partida da análise, mas não representa sozinho o custo total da importação.
Frete internacional
O transporte internacional pode representar uma parcela relevante do custo.
Dependendo da operação, pode envolver:
- frete marítimo;
- frete aéreo;
- transporte rodoviário internacional;
- adicionais;
- sobretaxas;
- serviços associados ao transporte.
Seguro
Quando aplicável, o seguro internacional também precisa ser considerado de acordo com o critério utilizado pela empresa.
Tributos
A importação pode envolver diferentes tributos conforme produto, regime, enquadramento e legislação aplicável.
A análise deve respeitar o tratamento tributário real de cada operação.
Despesas aduaneiras
Serviços e despesas relacionados ao processo aduaneiro também podem fazer parte do custo analisado.
Armazenagem
O tempo de permanência da carga em recinto alfandegado ou outra estrutura logística pode gerar despesas relevantes.
Uma operação que leva mais tempo do que o previsto pode apresentar diferença entre a armazenagem estimada e a realizada.
Transporte nacional
Depois da liberação, ainda existe o deslocamento da mercadoria até o destino definido pela empresa.
Esse custo também pode ser necessário para chegar ao landed cost utilizado na análise.
Outras despesas
Dependendo da operação, também podem existir:
- movimentações;
- taxas;
- serviços de terceiros;
- inspeções;
- despesas bancárias;
- custos documentais;
- serviços adicionais;
- despesas extraordinárias.
Por isso, é importante que a empresa tenha uma estrutura consistente de categorias de custos.
Como calcular o landed cost?
Em uma forma simplificada, podemos representar o cálculo assim:
Landed Cost = Valor da Mercadoria + Custos Logísticos + Tributos + Despesas Operacionais
Considere um exemplo ilustrativo:
| Componente | Valor |
|---|---|
| Mercadoria | R$ 80.000 |
| Frete internacional | R$ 12.000 |
| Seguro | R$ 1.500 |
| Tributos | R$ 25.000 |
| Despesas aduaneiras | R$ 4.000 |
| Armazenagem | R$ 3.500 |
| Transporte nacional | R$ 4.000 |
| Outras despesas | R$ 2.000 |
| Landed Cost | R$ 132.000 |
Nesse exemplo, a mercadoria custou R$ 80 mil.
Mas o custo total considerado para colocá-la no destino foi de:
R$ 132 mil
A diferença é significativa.
É por isso que comparar fornecedores apenas pelo preço da mercadoria pode levar a conclusões incompletas.
Landed cost unitário
Quando a análise precisa chegar ao custo do produto, o landed cost total pode ser distribuído entre os itens da operação.
Em um cenário simples:
Landed Cost total: R$ 132.000
Quantidade importada: 10.000 unidades
Teríamos:
Landed Cost unitário = R$ 13,20
Mas nem sempre uma divisão simples pela quantidade é suficiente.
Uma importação pode conter produtos com:
- valores diferentes;
- pesos diferentes;
- volumes diferentes;
- classificações diferentes;
- incidências tributárias diferentes.
Nesse caso, a empresa precisa definir critérios adequados de rateio.
Alguns custos podem ser distribuídos por:
valor
Outros por:
peso
Outros por:
volume
E determinadas despesas podem precisar de critérios específicos.
O objetivo é evitar que um rateio inadequado distorça o custo individual dos produtos.
O que é landed cost previsto?
Antes de a importação acontecer, muitas despesas ainda não são definitivas.
A empresa trabalha com estimativas.
Por exemplo:
| Componente | Previsto |
|---|---|
| Mercadoria | R$ 80.000 |
| Frete | R$ 12.000 |
| Seguro | R$ 1.500 |
| Tributos | R$ 25.000 |
| Despesas aduaneiras | R$ 4.000 |
| Armazenagem | R$ 2.000 |
| Transporte | R$ 4.000 |
| Outros | R$ 1.000 |
| Total previsto | R$ 129.500 |
Esse valor ajuda a responder:
“Quanto esperamos que essa importação custe?”
Ele pode ser utilizado em planejamento, orçamento e análise de viabilidade.
Mas ainda é uma previsão.
A operação real pode seguir um caminho diferente.
O que é custo comprometido?
Existe um estágio entre o previsto e o realizado que merece atenção.
Imagine que a operação ainda não terminou, mas algumas despesas já foram confirmadas.
O frete já foi contratado.
A armazenagem já possui uma cobrança conhecida.
Um serviço adicional foi solicitado.
O transporte nacional já foi fechado.
Mesmo que essas despesas ainda não tenham sido pagas, elas já representam compromissos conhecidos da operação.
Podemos chamar essa visão de:
custo comprometido.
Ela responde:
“Quanto já sabemos que esta operação deverá custar?”
Isso é diferente do previsto.
E também é diferente do realizado.
O que é landed cost realizado?
Depois que os custos efetivos são conhecidos, podemos calcular o realizado.
Imagine:
| Componente | Previsto | Realizado | Diferença |
|---|---|---|---|
| Mercadoria | R$ 80.000 | R$ 80.000 | R$ 0 |
| Frete | R$ 12.000 | R$ 12.000 | R$ 0 |
| Seguro | R$ 1.500 | R$ 1.500 | R$ 0 |
| Tributos | R$ 25.000 | R$ 25.000 | R$ 0 |
| Despesas aduaneiras | R$ 4.000 | R$ 4.500 | + R$ 500 |
| Armazenagem | R$ 2.000 | R$ 5.200 | + R$ 3.200 |
| Transporte | R$ 4.000 | R$ 6.800 | + R$ 2.800 |
| Outros | R$ 1.000 | R$ 3.850 | + R$ 2.850 |
| Total | R$ 129.500 | R$ 138.850 | + R$ 9.350 |
Agora temos uma informação muito mais interessante do que simplesmente:
“A importação custou R$ 138.850.”
Sabemos também que:
o custo ficou R$ 9.350 acima do previsto.
E podemos investigar onde surgiu essa diferença.
Previsto × comprometido × realizado
Uma forma útil de acompanhar o landed cost é trabalhar com três momentos.
Previsto
Quanto esperamos gastar?
É a estimativa utilizada antes ou no início da operação.
Comprometido
Quanto já sabemos que teremos de gastar?
Inclui despesas conhecidas ou contratadas, ainda que não tenham sido totalmente realizadas ou pagas.
Realizado
Quanto efetivamente ocorreu?
Representa os valores reconhecidos na operação de acordo com o critério utilizado pela empresa.
Podemos visualizar assim:
PREVISTO
↓
COMPROMETIDO
↓
REALIZADO
↓
DESVIO
↓
ANÁLISE
Essa evolução permite acompanhar o custo enquanto a importação acontece, em vez de descobrir o resultado apenas no encerramento.
Por que comparar previsto e realizado?
Imagine duas importações semelhantes.
Importação A
Previsto: R$ 130.000
Realizado: R$ 131.500
Desvio: + R$ 1.500
Importação B
Previsto: R$ 130.000
Realizado: R$ 146.000
Desvio: + R$ 16.000
Saber o custo final das duas operações é importante.
Mas a diferença entre previsto e realizado cria uma nova pergunta:
o que aconteceu na Importação B?
Talvez tenha ocorrido:
- armazenagem adicional;
- alteração de frete;
- serviço não previsto;
- atraso;
- custo logístico adicional;
- diferença cambial;
- despesa documental;
- outra ocorrência operacional.
É essa investigação que transforma um número financeiro em informação para gestão.
Desvio de custo não significa necessariamente erro
Essa distinção também é importante.
Uma despesa maior do que o previsto não significa automaticamente que alguém errou.
A operação pode ter mudado.
O mercado pode ter mudado.
O câmbio pode ter mudado.
Uma condição logística pode ter exigido outra solução.
Um serviço adicional pode ter sido necessário.
Por isso, a análise não deveria simplesmente classificar qualquer diferença como problema.
O objetivo é entender:
o que mudou, quanto mudou e por quê.
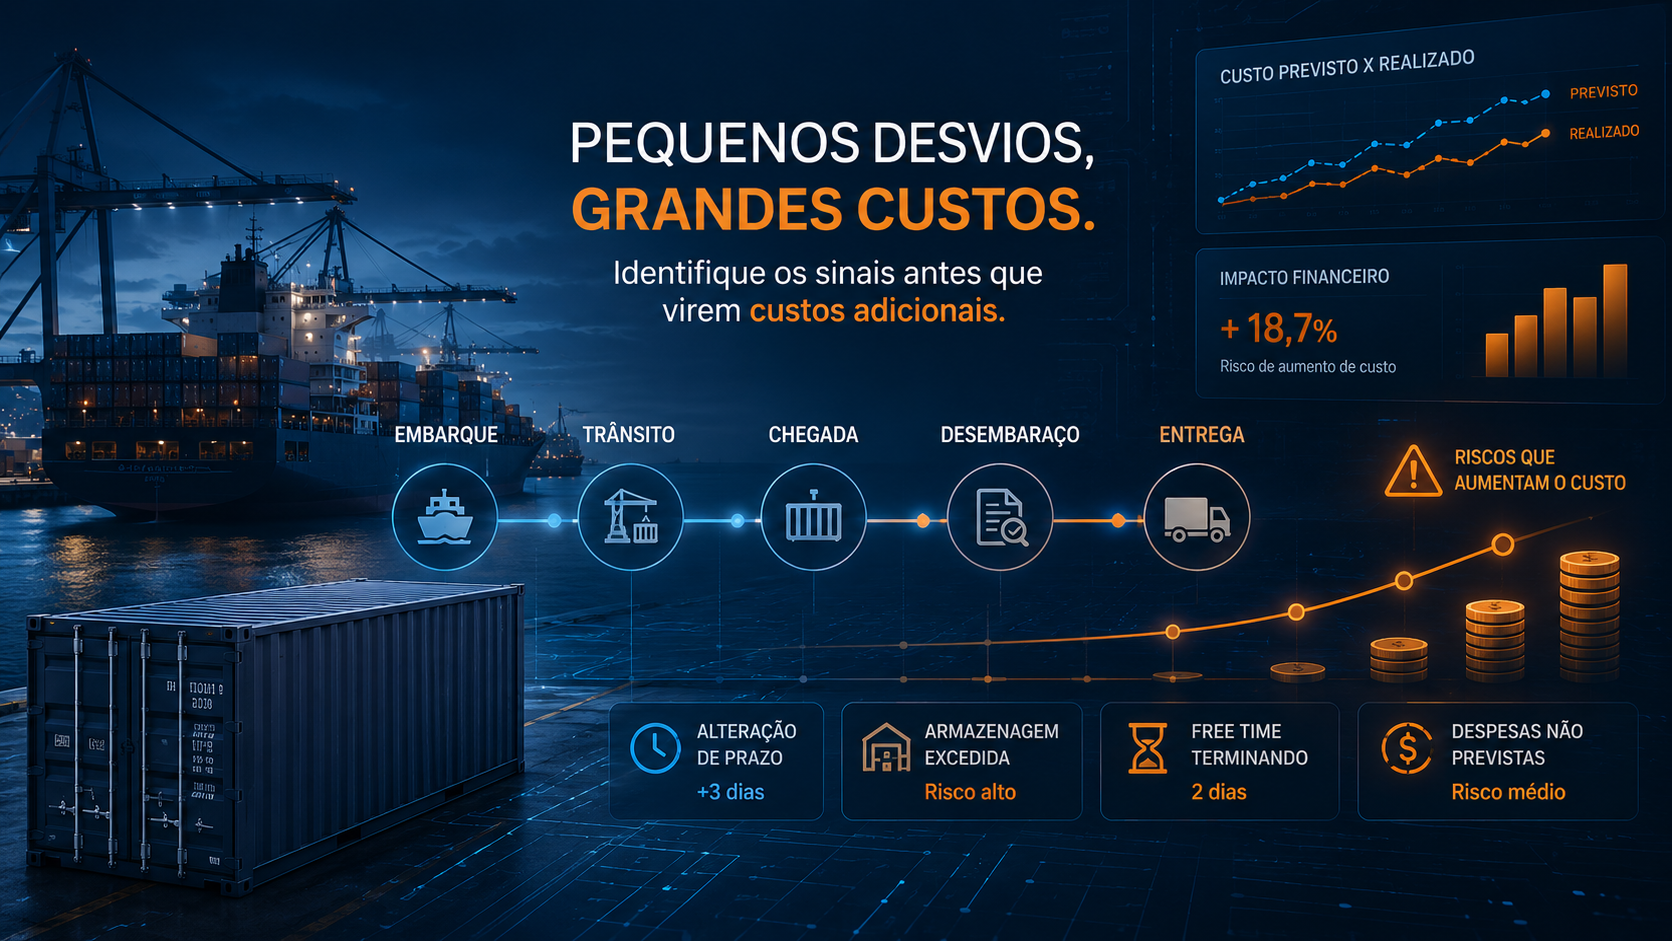
Onde podem surgir diferenças entre previsto e realizado?
Algumas situações merecem atenção.
Frete diferente do estimado
A condição inicialmente utilizada na simulação pode não ser a mesma contratada posteriormente.
Armazenagem maior
Uma permanência superior à prevista pode aumentar a despesa.
Custos adicionais de transporte
Reprogramações, alterações de rota ou necessidades operacionais podem modificar o custo inicialmente planejado.
Despesas não previstas
Serviços adicionais podem surgir durante a operação.
Variação cambial
Quando existem valores em moedas estrangeiras, o câmbio utilizado no planejamento pode ser diferente daquele aplicado posteriormente.
Alterações na própria operação
Mudanças de quantidade, peso, volume, rota ou condições comerciais podem afetar diferentes componentes do custo.
Landed cost e Incoterm
O Incoterm influencia a distribuição de responsabilidades e custos entre comprador e vendedor.
Por isso, ele também é relevante para interpretar corretamente o landed cost.
Uma compra FOB não possui a mesma estrutura de responsabilidades de uma compra CIF, CPT, FCA ou EXW, por exemplo.
Isso significa que duas propostas de fornecedores não deveriam ser comparadas apenas pelo valor apresentado na mercadoria.
É necessário entender:
o que está incluído naquele preço?
e:
quais custos ainda serão assumidos pelo importador?
Essa análise ajuda a evitar comparações comerciais incompletas.
Como usar landed cost para comparar fornecedores?
Imagine dois fornecedores.
Fornecedor A
Produto: USD 20
Frete e demais custos logísticos: maiores.
Fornecedor B
Produto: USD 21
Frete e demais custos logísticos: menores.
Se a decisão for baseada apenas no preço unitário, o Fornecedor A parece melhor.
Mas depois de calcular o custo colocado no destino, o resultado pode mudar.
É por isso que o landed cost pode apoiar decisões de compras.
A comparação deixa de ser:
Preço A × Preço B
e passa a considerar:
Custo total A × Custo total B
Landed cost ajuda na formação de preço?
Sim.
Se a empresa não conhece adequadamente o custo do produto importado, a análise de margem também pode ficar distorcida.
Imagine:
Preço da mercadoria importada: R$ 80
Mas depois da distribuição de frete, tributos, armazenagem, transporte e demais despesas:
Landed cost unitário: R$ 118
Se a formação de preço considerar apenas os R$ 80, a margem calculada não refletirá todo o custo associado à importação.
Por isso, landed cost pode ser uma informação relevante para:
- compras;
- comercial;
- financeiro;
- controladoria;
- supply chain;
- planejamento.
O problema de calcular o landed cost apenas no final
Se o cálculo acontece somente depois que todas as despesas foram pagas, ele ajuda a entender o passado.
Mas pode chegar tarde para acompanhar a operação.
Por isso, a visão:
Previsto → Comprometido → Realizado
é particularmente útil.
Imagine:
Previsto: R$ 130.000
Durante a operação:
Comprometido: R$ 139.000
Mesmo antes do fechamento, já existe uma diferença relevante.
A equipe pode investigar:
O que aumentou?
A estimativa estava incorreta?
Surgiu alguma despesa?
Existe outro custo que ainda pode aparecer?
Assim, o acompanhamento financeiro deixa de acontecer apenas depois do encerramento.
Como organizar o controle de landed cost?
Uma estrutura inicial pode separar os custos por categoria.
Por exemplo:
| Categoria | Previsto | Comprometido | Realizado | Desvio |
|---|---|---|---|---|
| Mercadoria | — | — | — | — |
| Frete internacional | — | — | — | — |
| Seguro | — | — | — | — |
| Tributos | — | — | — | — |
| Despesas aduaneiras | — | — | — | — |
| Armazenagem | — | — | — | — |
| Transporte | — | — | — | — |
| Outros | — | — | — | — |
| Total | — | — | — | — |
Mas existe um cuidado importante.
O objetivo não é apenas preencher quatro colunas.
A empresa precisa conseguir rastrear a origem dos valores.
De onde veio esse custo?
Imagine encontrar:
Armazenagem realizada: R$ 11.700
É importante saber de onde esse número veio.
Por exemplo:
- qual fornecedor cobrou;
- qual documento originou a despesa;
- quando foi emitido;
- a qual processo pertence;
- qual moeda foi utilizada;
- qual centro de custo está relacionado;
- qual foi a condição de pagamento.
Quanto melhor a rastreabilidade, mais confiável se torna a análise do landed cost.
Landed cost e documentos financeiros
Parte das despesas da importação chega por documentos.
Faturas de:
- transportadores;
- agentes;
- terminais;
- despachantes;
- operadores logísticos;
- prestadores de serviço.
Se essas informações são registradas separadamente da operação, o fechamento pode exigir uma reconstrução posterior.
A equipe precisa descobrir:
qual documento pertence a qual processo?
qual despesa ele representa?
o valor estava previsto?
quanto ficou acima ou abaixo?
Por isso, relacionar documentos de entrada às despesas correspondentes ajuda a manter o histórico financeiro da importação.
Como identificar onde o custo está desviando?
Uma forma prática é não olhar apenas para o total.
Imagine:
Previsto: R$ 128.500
Realizado: R$ 137.850
Diferença: + R$ 9.350
O próximo passo é abrir esse desvio:
Frete: R$ 0
Armazenagem: + R$ 3.200
Despesas aduaneiras: + R$ 2.450
Transporte: + R$ 2.800
Despesa não prevista: + R$ 900
Agora sabemos não apenas quanto a importação desviou.
Sabemos onde.
Essa informação é muito mais útil para uma análise operacional e financeira.
Uma operação acima do previsto ou um padrão?
Uma única importação pode ter uma ocorrência excepcional.
Mas imagine encontrar repetidamente:
armazenagem acima do previsto;
transporte acima do previsto;
despesas adicionais recorrentes;
diferenças frequentes entre simulação e realizado.
Nesse momento, talvez não estejamos mais diante de uma exceção.
Pode existir um padrão.
E padrões podem gerar perguntas importantes:
As estimativas estão adequadas?
Alguma etapa operacional está gerando custo recorrente?
Existe oportunidade de renegociação?
Determinada rota apresenta maior desvio?
Um fornecedor está sistematicamente acima do planejado?
Existe diferença relevante entre produtos ou origens?
O histórico de landed cost começa então a servir não apenas para fechar operações, mas para melhorar decisões futuras.
Landed cost como informação para compras
Quando existe histórico confiável, compras pode analisar muito mais do que preço.
Por exemplo:
Produto X
Fornecedor A
Preço: USD 10
Landed cost médio: USD 14,30
Fornecedor B
Preço: USD 10,50
Landed cost médio: USD 13,80
O fornecedor B possui preço maior.
Mas o custo colocado no destino é menor.
Esse tipo de informação pode mudar a negociação.
Por isso, landed cost conecta duas áreas que muitas vezes trabalham separadamente:
compras
e
operação de importação.
Landed cost como informação para gestão
Para gestores, algumas perguntas passam a ser possíveis:
Quanto nossas importações estavam previstas para custar?
Quanto já está comprometido?
Quanto foi realizado?
Qual é o desvio?
Quais operações apresentam os maiores desvios?
Quais categorias de despesa mais variam?
Onde os custos adicionais aparecem com maior frequência?
Quais produtos, fornecedores ou rotas possuem melhor custo total?
Esse é um nível de análise muito diferente de simplesmente consultar uma lista de pagamentos.
Como a tecnologia pode ajudar no controle do landed cost?
Quando o volume de importações aumenta, consolidar essas informações manualmente pode se tornar trabalhoso.
Os dados podem estar distribuídos entre:
- simulações;
- planilhas;
- documentos;
- ERP;
- financeiro;
- e-mails;
- fornecedores;
- sistemas logísticos.
Uma plataforma de gestão pode ajudar a relacionar essas informações ao processo correspondente.
O objetivo é criar uma visão como:
Operação
↓
Custos previstos
↓
Despesas comprometidas
↓
Custos realizados
↓
Desvios
↓
Origem do desvio
Assim, o landed cost deixa de ser apenas uma conta feita no encerramento.
Ele passa a acompanhar a operação.
Como o ComexOS pode apoiar essa análise
No ComexOS, informações operacionais e financeiras podem ser relacionadas ao processo de importação.
Isso permite organizar elementos como:
- custos previstos;
- despesas vinculadas ao processo;
- documentos de entrada;
- fornecedores;
- valores;
- vencimentos;
- pagamentos;
- centros de custo;
- histórico da operação.
A proposta é permitir que a empresa não veja apenas:
“Quanto esta importação custou?”
Mas também:
“Quanto esperávamos gastar?”
“Quanto já está comprometido?”
“Quanto foi efetivamente realizado?”
“Onde surgiu a diferença?”
Essa comparação transforma o custo em informação para gestão.
Landed cost não termina no cálculo
Calcular o custo total é importante.
Mas existe uma oportunidade maior quando a empresa mantém o histórico dessas informações.
Imagine analisar dezenas ou centenas de operações e conseguir comparar:
Previsto × Realizado
por:
- fornecedor;
- produto;
- rota;
- origem;
- período;
- tipo de operação.
O landed cost passa a ajudar não apenas no fechamento financeiro.
Pode apoiar planejamento, compras, negociação e melhoria operacional.
Preço do produto não é custo do produto importado
Essa é a ideia central.
O preço negociado com o fornecedor é apenas uma parte da operação.
Para entender o custo real, é necessário considerar o caminho completo até o destino definido pela empresa.
E para gerir esse custo melhor, não basta calcular o número final.
É útil acompanhar sua evolução:
PREVISTO
↓
COMPROMETIDO
↓
REALIZADO
↓
DESVIO
↓
ORIGEM
↓
APRENDIZADO
Porque saber que uma importação custou mais do que o esperado é importante.
Entender onde e por que o custo mudou é o que pode melhorar a próxima operação.